Reforma tributária: entidades querem adiar novo imposto para 2028; veja impactos para empresas de ônibus, fabricantes, indústria ferroviária, trabalhadores e passageiros
Publicado em: 5 de novembro de 2026
Mobilização reúne entidades empresariais, jurídicas e tributárias que apontam riscos na implantação da CBS; mudanças envolvem aquisição de ônibus e trens, eletrificação das frotas, créditos fiscais, contratos de concessão, pedágios e custos operacionais. Entenda também o que pode mudar nas passagens e nos empregos. A especialista Liana Variani diz que variações entre setores e segmentos dentro de um mesmo setor devem ser obsrvadas com maior atenção
ADAMO BAZANI
Entidades representativas dos setores empresarial, jurídico e tributário defendem o adiamento para, no mínimo, 2028 da cobrança efetiva da Contribuição sobre Bens e Serviços (CBS), novo tributo federal criado pela reforma tributária para substituir o PIS e a Cofins. A proposta é manter 2027 como um período ampliado de testes e adaptações, diante de preocupações com a definição das alíquotas, o funcionamento dos sistemas de apuração, a revisão de contratos e os custos de adequação das empresas. As mudanças também têm consequências para o setor de transportes, desde empresas de ônibus urbanos e rodoviários até fabricantes de veículos, indústrias ferroviárias, concessionárias de metrôs e trens e fornecedores de equipamentos.
Uma das questões mais importantes está na diferença entre a tributação do transporte coletivo e a tributação dos produtos e serviços necessários para sua operação. A legislação prevê isenção de IBS e CBS para determinados serviços públicos de transporte urbano, semiurbano e metropolitano, mas isso não significa que fabricantes de ônibus, chassis, carrocerias, trens, baterias e sistemas elétricos deixarão de recolher os novos tributos. Também não elimina automaticamente os custos tributários das operadoras. Por outro lado, a reforma amplia possibilidades de aproveitamento de créditos nas atividades sujeitas à tributação, o que pode favorecer investimentos e reduzir a incidência acumulada de impostos em diferentes etapas produtivas.
A CBS integra o novo modelo de tributação do consumo, conhecido como IVA Dual, ao lado do Imposto sobre Bens e Serviços (IBS), que substituirá gradualmente o ICMS e o ISS. A implantação está prevista na Emenda Constitucional nº 132/2023 e na Lei Complementar nº 214/2025, com alterações posteriores, entre elas as introduzidas pela Lei Complementar nº 227/2026.
A reforma busca simplificar a cobrança, tornar os tributos mais transparentes e reduzir a tributação em cascata. Entretanto, a transição envolve sistemas empresariais diferentes, contratos antigos, regimes fiscais específicos e atividades com tratamentos tributários distintos.
É nesse contexto que entidades defendem um prazo maior para a implementação.
A advogada especializada em direito empresarial e segurança jurídica, Liana Variani, diz que o assunto é muito mais presente na vida das pessoas do dia a dia e na rotina das empresas do que possa parecer
“É um momento importante na vida de todos. Parece algo distante, mas a reforma tributária mexe de perto com o dia a da das pessoas comuns e das empresas. Por isso, é necessário acompanhar de perto todas as mudanças e seus prazos. Mexe cm grandes investimentos, mas ao mesmo tempo, reflete até no pãozinho da padaria” – alerta Liana
A especialista diz que uma alteração nas regras tributárias do País era mais que necessária. No entanto, s impactos podem ser mais positivos para uns setores que para outros, que podem até enfrentar desafios.
É impossível fazer uma regra só sem nenhuma adaptação à realidade de cada setor. Os transportes são exemplos. Mas há dissonâncias, como os tratamentos entre urbanos, fretamento e rodoviários. Alguns segmentos acabaram com menos vantagens
Por que entidades querem adiar a CBS para 2028
Uma carta aberta divulgada em 31 de outubro de 2026 reúne organizações jurídicas e tributárias que manifestam preocupação com as condições operacionais para a próxima etapa da reforma.
Entre as signatárias estão a Associação dos Advogados de São Paulo (AASP), a Associação Brasileira de Direito Financeiro (ABDF), o Instituto dos Advogados de São Paulo (IASP), o Instituto dos Advogados Brasileiros (IAB), a OAB do Distrito Federal e a OAB do Rio Grande do Sul, além de instituições especializadas em direito tributário.
As entidades apontam quatro preocupações principais: o intervalo entre a definição da alíquota da CBS e o início de sua aplicação, a necessidade de aperfeiçoamento dos sistemas de apuração, o tempo disponível para adaptação das empresas e os mecanismos jurídicos de resolução de conflitos envolvendo os novos tributos.
Outra mobilização, que reúne 15 entidades ligadas ao comércio, aos serviços e à tecnologia, também defende a ampliação dos testes durante 2027.
Participam dessa iniciativa organizações como a União Nacional de Entidades do Comércio e Serviços (UNECS), a Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), a Associação Brasileira de Tecnologia para o Comércio e Serviços (AFRAC) e o Sindicato das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas no Estado de São Paulo (Sescon-SP).
Os documentos não defendem necessariamente o abandono da reforma. O argumento central é que a mudança precisa ocorrer com segurança jurídica e condições técnicas suficientes para evitar erros de cobrança, conflitos fiscais e custos adicionais.
Para empresas de transportes, esses problemas podem ganhar proporções relevantes devido ao elevado volume de transações, aos contratos de longo prazo e à necessidade de manter serviços contínuos para a população.
CBS de 11,3%: o que significa o percentual calculado pelo TCU
O Tribunal de Contas da União (TCU) aprovou o cálculo de uma alíquota de referência de 11,3% para a CBS de 2027.
O percentual técnico apurado foi de 11,3468%, posteriormente arredondado conforme a legislação. A definição da alíquota de referência cabe ao Senado Federal, seguindo o procedimento legal.
O cálculo busca preservar a arrecadação federal dos tributos que serão substituídos, considerando o conjunto da economia e os tratamentos tributários previstos na reforma.
Entretanto, não é correto concluir que todos os produtos e serviços terão aumento de preço de 11,3%.
A alíquota nominal é diferente da carga tributária efetiva de uma empresa.
Uma indústria que recolhe CBS sobre suas vendas poderá, quando autorizada pela legislação, descontar créditos relacionados às aquisições utilizadas em sua atividade.
Por isso, o resultado dependerá das características de cada negócio, da composição dos custos, das operações sujeitas à tributação e da possibilidade de recuperação dos créditos.
Uma empresa de ônibus urbano, uma encarroçadora e uma fabricante de trens poderão apresentar situações bastante diferentes.
Empresas de ônibus urbanos e metropolitanos: isenção não elimina todos os custos
O artigo 157 da Lei Complementar nº 214/2025 estabelece isenção de IBS e CBS para serviços de transporte público coletivo rodoviário e metroviário de caráter urbano, semiurbano e metropolitano, prestados mediante autorização, permissão ou concessão pública.
A legislação considera as características do serviço e não apenas a localização geográfica da linha.
Assim, a regra alcança serviços municipais e determinadas ligações intermunicipais, interestaduais e até internacionais de caráter semiurbano, desde que enquadradas nas definições legais.
A isenção constitui um tratamento favorável à operação do transporte coletivo, mas existe uma diferença importante entre não recolher imposto sobre a prestação do serviço e recuperar tributos pagos nas compras realizadas pela empresa.
O artigo 51 da mesma lei estabelece a anulação de créditos relativos às operações anteriores vinculadas a atividades isentas, ressalvadas as exceções legais.
Isso significa que a tributação incidente sobre peças, equipamentos, serviços e veículos adquiridos por uma operadora poderá permanecer incorporada ao custo dessas aquisições, conforme o enquadramento da operação.
A situação é particularmente relevante em empresas que realizam grandes investimentos em renovação de frota, manutenção e infraestrutura.
A ausência de tributação sobre o serviço ao passageiro, portanto, não representa automaticamente ausência de carga tributária na estrutura de custos da transportadora.
Também será necessário considerar os contratos de concessão, os modelos de remuneração e a eventual participação de recursos públicos na aquisição dos veículos.
Ônibus intermunicipais e interestaduais têm regras diferentes
O transporte rodoviário intermunicipal e interestadual de passageiros possui tratamento específico na reforma.
O artigo 286 da Lei Complementar nº 214/2025 prevê redução de 40% nas alíquotas de IBS e CBS para os serviços de transporte coletivo rodoviário, ferroviário e hidroviário intermunicipais e interestaduais abrangidos pelo regime.
Isso não significa que a cobrança final corresponda automaticamente a 40% da alíquota normal. A regra estabelece uma redução de 40%, resultando, em princípio, na aplicação de 60% da alíquota correspondente.
A legislação também permite que os prestadores desses serviços, quando sujeitos ao regime regular, aproveitem créditos tributários nas aquisições de bens e serviços, observadas as condições legais.
A distinção é importante para empresas que operam linhas rodoviárias convencionais, inclusive serviços interestaduais autorizados e fiscalizados pela Agência Nacional de Transportes Terrestres (ANTT).
Os serviços de caráter semiurbano e metropolitano enquadrados nas hipóteses específicas de isenção precisam ser analisados separadamente.
Também não se deve aplicar automaticamente esse tratamento favorecido ao fretamento e ao turismo, cujas operações exigem avaliação tributária própria.
O efeito econômico dependerá dos créditos aproveitáveis, dos custos dos veículos, dos serviços contratados e da carga tributária efetiva anterior.
Indústria de ônibus: fabricantes de chassis e carrocerias terão de rever custos e operações
A indústria brasileira de ônibus é formada por uma cadeia que envolve fabricantes de chassis, encarroçadoras, montadoras de veículos completos, empresas de autopeças e fornecedores de tecnologia.
Entre os participantes desse mercado estão Mercedes-Benz, Volkswagen Caminhões e Ônibus, Volvo, Scania, Iveco, Marcopolo, Caio, Eletra, Mascarello, Comil e BYD, além de diversas outras empresas.
As consequências tributárias não serão necessariamente iguais para todas.
Uma fabricante de chassis possui uma estrutura de produção e fornecimento diferente da de uma encarroçadora. Existem empresas que produzem o veículo completo, enquanto outras recebem chassis de terceiros para instalar as carrocerias.
Também há operações envolvendo produção própria, industrialização por encomenda, componentes importados e fornecimentos realizados entre estabelecimentos de diferentes estados.
Na configuração tradicional do mercado brasileiro, o chassi e a carroceria podem ser fabricados por empresas distintas, antes da entrega do ônibus à operadora.
Esse modelo exige atenção à incidência dos tributos em cada etapa, aos documentos fiscais, à formação dos preços e ao aproveitamento dos créditos.
A não cumulatividade da CBS e do IBS pode reduzir a cobrança acumulada de tributos ao longo da produção, mas os benefícios dependerão do enquadramento das operações.
Outro ponto relevante envolve os incentivos fiscais atualmente utilizados pela indústria.
A substituição gradual de tributos estaduais e a mudança das regras de tributação podem alterar a competitividade de determinadas unidades industriais e exigir revisão dos investimentos planejados.
O processo ocorrerá ao longo da transição, não necessariamente de maneira imediata ou uniforme.
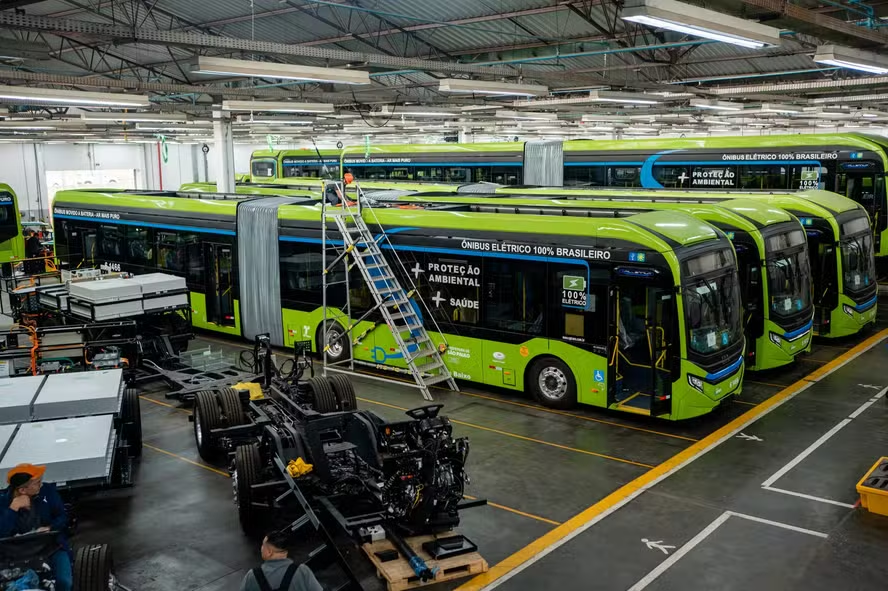
Ônibus elétricos: baterias e equipamentos de recarga também entram na conta
A expansão da produção brasileira de ônibus elétricos torna a reforma especialmente importante para a indústria de mobilidade de baixa emissão.
A fabricação desses veículos envolve componentes e operações que vão além do conjunto tradicional de chassi e carroceria.
Entre os equipamentos estão baterias, motores elétricos, inversores, controladores eletrônicos, sistemas de refrigeração e gerenciamento térmico, módulos de controle, cabos de alta tensão e dispositivos de recarga.
Também fazem parte dessa cadeia empresas que desenvolvem carregadores, instalações elétricas e sistemas de gerenciamento de energia.
Fabricantes nacionais como a Eletra e fornecedores de equipamentos como a WEG participam desse processo de industrialização, ao lado de montadoras, encarroçadoras e empresas internacionais.
A discussão envolve a tributação de equipamentos nacionais e importados, o aproveitamento de créditos na compra de componentes e os efeitos sobre o capital de giro das fabricantes.
No caso dos veículos elétricos, também existem investimentos relevantes em pesquisa, desenvolvimento, adaptação de instalações e aquisição de máquinas.
A legislação assegura, em seu artigo 108, crédito integral e imediato de IBS e CBS na aquisição de bens de capital, observadas as condições previstas para contribuintes que possam aproveitar esses créditos.
A regra pode favorecer investimentos produtivos das fabricantes.
Entretanto, a compra do ônibus por uma empresa de transporte urbano isenta dos novos tributos não gera automaticamente o mesmo benefício.
É possível, portanto, que uma fabricante tenha condições de recuperar créditos na sua produção, mas a operadora que compra o ônibus enfrente limitações no creditamento sobre a aquisição.
Essa diferença poderá influenciar a composição do custo final dos veículos e deve ser considerada em projetos de eletrificação.
Programas de renovação de frota em cidades como São Paulo (SP), São José dos Campos (SP), Belo Horizonte (MG) e Recife (PE), por exemplo, envolvem encomendas de grande valor e diferentes modelos de financiamento, compra e contratação.
Não é possível afirmar que haverá aumento generalizado dos preços dos ônibus elétricos. A consequência dependerá da carga tributária efetiva, da estrutura de créditos e da forma de aquisição dos veículos.
O mesmo raciocínio vale para ônibus a diesel, gás natural, biometano e outras tecnologias.
Indústria metroferroviária: trens, metrôs, VLTs e sinalização também estão sujeitos às mudanças
A reforma também alcança o setor industrial responsável pelo fornecimento de trens, carros de metrô, veículos leves sobre trilhos, monotrilhos e equipamentos ferroviários.
Empresas como Alstom, CAF, Wabtec e outros fornecedores da cadeia metroferroviária terão de considerar as novas regras tributárias nas vendas, compras de componentes, importações e contratos de serviços.
A fabricação de material rodante envolve sistemas de tração, conversores, motores, truques, sistemas de frenagem, equipamentos de sinalização, portas, ar-condicionado, componentes eletrônicos e estruturas metálicas.
Muitos desses produtos são adquiridos de fornecedores diferentes e podem incluir peças produzidas no exterior.
A possibilidade de aproveitar créditos tributários poderá favorecer determinadas operações industriais.
Por outro lado, contratos de fornecimento negociados antes da reforma podem exigir revisão dos cálculos tributários, sobretudo quando envolvem entregas previstas para vários anos.
Há uma particularidade relevante: a isenção ou redução integral da tributação sobre determinados serviços de transporte ferroviário urbano e metropolitano não significa que os trens e equipamentos utilizados nessas operações sejam automaticamente vendidos sem CBS e IBS.
O artigo 285 da Lei Complementar nº 214/2025 também estabelece redução de 100% das alíquotas para os serviços ferroviários e hidroviários urbanos, semiurbanos e metropolitanos abrangidos por seu regime, vedando os créditos do prestador nas respectivas aquisições.
Consequentemente, o custo tributário dos equipamentos pode continuar sendo relevante para concessionárias e operadores metroferroviários.
Essa questão ganha importância em contratos de fornecimento de novas frotas, modernização de trens, substituição de equipamentos e ampliação das linhas.
Metrôs, trens e monotrilhos: investimentos e contratos de longo prazo exigem atenção
A implantação de uma linha de metrô ou trem metropolitano envolve diferentes tipos de contratação.
Além da aquisição dos trens, os projetos podem incluir obras civis, sistemas de energia, sinalização, telecomunicações, centros de controle operacional, manutenção e fornecimento de equipamentos.
Cada contrato poderá apresentar uma estrutura tributária distinta.
Empreendimentos que combinam construção, fornecimento de material rodante e operação por concessionárias privadas exigem uma avaliação ainda mais detalhada.
A reforma também pode interferir nos valores utilizados para calcular contraprestações públicas, aportes de recursos e mecanismos de equilíbrio econômico-financeiro.
O artigo 374 da Lei Complementar nº 214/2025 estabelece mecanismos de restabelecimento desse equilíbrio para contratos administrativos abrangidos pela lei, inclusive concessões públicas, quando houver comprovação de alteração da carga tributária efetiva.
A revisão pode considerar tanto aumentos quanto reduções da carga tributária.
Portanto, não se trata de uma autorização para reajustes automáticos.
É necessário demonstrar os efeitos concretos da mudança e observar os procedimentos contratuais e legais.
Pedágios e rodovias: mudança tributária pode repercutir nos custos das viagens
As concessões rodoviárias representam outra área em que os efeitos da reforma já são objeto de discussão regulatória.
A ANTT apresentou uma metodologia provisória para calcular e recompor os impactos econômico-financeiros da transição tributária nos contratos de concessão de rodovias federais durante 2027 e 2028.
A proposta prevê uma recomposição cautelar inicial limitada a 60% do impacto líquido apurado, considerando alterações tributárias e economias que possam resultar do aproveitamento de créditos sobre determinadas despesas operacionais.
O mecanismo é simétrico e poderá favorecer tanto a concessionária quanto o poder concedente, dependendo dos resultados.
Entre os instrumentos previstos estão ajustes tarifários e mecanismos financeiros associados aos contratos.
Isso não significa que todos os pedágios aumentarão 60%, nem que haverá reajuste automático dessa proporção.
O percentual diz respeito à parcela do impacto econômico apurado que poderá ser objeto de recomposição provisória.
Para transportadoras de cargas e empresas rodoviárias de passageiros, eventuais mudanças nas tarifas de pedágio poderão se refletir nos custos operacionais.
Esses efeitos se somam à tributação das próprias atividades de transporte, dos veículos e dos serviços de manutenção.
Empresas de cargas, logística e fretamento também precisam avaliar os efeitos
Além dos ônibus urbanos e rodoviários, a reforma envolve transportadoras de mercadorias, operadores logísticos, empresas de fretamento e prestadores de serviços associados à mobilidade.
A estrutura dos custos varia conforme a atividade.
Uma transportadora de cargas possui despesas com caminhões, pneus, manutenção, pedágios, seguros e contratação de serviços. Uma empresa de fretamento utiliza ônibus, mas não necessariamente se enquadra nas mesmas hipóteses de isenção previstas para o transporte público coletivo.
A possibilidade de recuperação de créditos poderá produzir efeitos diferentes em cada segmento.
Também será necessário avaliar o tratamento tributário dos combustíveis, submetidos a regime específico, e de outras despesas utilizadas nas operações.
A comparação adequada não deve considerar apenas o percentual nominal da CBS, mas a carga tributária efetiva antes e depois da reforma.
Trabalhadores: motoristas, cobradores, metalúrgicos e ferroviários poderão sentir efeitos indiretos
A reforma tributária não cria uma cobrança de CBS diretamente sobre os salários dos trabalhadores.
Seus efeitos sobre o emprego dependem principalmente da forma como as mudanças atingirão os custos, os investimentos e a atividade econômica das empresas.
No transporte coletivo, isso envolve motoristas, cobradores, mecânicos, eletricistas, profissionais de manutenção, trabalhadores administrativos e empregados das concessionárias ferroviárias.
Na indústria, alcança metalúrgicos, montadores, soldadores, engenheiros, técnicos e profissionais que trabalham na produção de veículos e componentes.
Se a mudança resultar em aumento efetivo de custos para determinadas empresas, poderá influenciar decisões de investimento, contratação e negociação de contratos.
Se permitir maior recuperação de créditos e redução de custos acumulados, também poderá favorecer investimentos e expansão produtiva.
Não existe fundamento para afirmar que a reforma, por si só, provocará demissões ou redução de salários.
Outro ponto importante envolve os benefícios concedidos pelas empresas aos trabalhadores.
A Procuradoria-Geral da Fazenda Nacional reconheceu a possibilidade de aproveitamento de créditos de CBS relacionados ao fornecimento de vale-transporte, vale-refeição e vale-alimentação aos empregados, mesmo quando esses benefícios não estiverem previstos em acordo ou convenção coletiva, observadas as condições legais.
Para planos de saúde, a interpretação oficial estabelece condições específicas relacionadas à previsão em instrumentos coletivos.
Essas regras podem influenciar o custo dos benefícios para as empresas, mas não alteram automaticamente os direitos ou os valores recebidos pelos trabalhadores.
O que pode mudar para os passageiros
O efeito sobre os usuários do transporte público não será necessariamente imediato nem uniforme.
Nos ônibus urbanos e metropolitanos abrangidos pela isenção legal, a reforma não determina a cobrança direta de CBS sobre cada passagem.
Entretanto, os custos de operação, manutenção e aquisição de veículos podem sofrer alterações.
Dependendo do modelo de concessão, isso poderá repercutir nos custos reconhecidos pelo poder público, nas necessidades de subsídio ou nos procedimentos de revisão contratual.
No transporte rodoviário intermunicipal e interestadual, a aplicação do regime específico e o aproveitamento de créditos poderão modificar a carga tributária efetiva das empresas.
As tarifas desses serviços, porém, também dependem das regras de cada sistema e de sua regulação.
A reforma não estabelece um aumento geral das passagens de ônibus, metrô ou trem.
Para os passageiros, o principal ponto de acompanhamento será verificar se os efeitos tributários realmente alteram os custos das empresas e, em caso positivo, como serão tratados pelos órgãos públicos e reguladores.
Adiar a CBS pode beneficiar empresas, mas também postergar vantagens da reforma
As entidades que defendem a prorrogação argumentam que um prazo maior permitiria aperfeiçoar os sistemas, ampliar os testes e reduzir os riscos de erros fiscais e conflitos jurídicos.
A preocupação é especialmente relevante para empresas com grande volume de documentos fiscais, operações entre diferentes estados e contratos de fornecimento de longo prazo.
Entretanto, o adiamento também poderia prolongar a utilização de regras atuais que limitam o aproveitamento de créditos em determinadas operações.
Fabricantes que esperam ganhos com a não cumulatividade mais ampla poderiam ter esses benefícios postergados.
Além disso, a alteração do calendário dependeria de mudanças normativas compatíveis com as disposições constitucionais da reforma.
O debate, portanto, não envolve apenas a escolha de uma nova data.
Para o transporte coletivo e a indústria de mobilidade, será necessário verificar quais empresas poderão ter aumento efetivo de custos, quais poderão se beneficiar dos novos créditos e como a mudança afetará contratos, investimentos e preços.
TIRA-DÚVIDAS — REFORMA TRIBUTÁRIA E TRANSPORTES
1. O que é a CBS?
A Contribuição sobre Bens e Serviços é um tributo federal criado pela reforma tributária para substituir o PIS e a Cofins. Integra o novo modelo de tributação sobre o consumo e permite, nas hipóteses previstas em lei, descontar créditos tributários gerados nas aquisições realizadas pelas empresas.
2. O que é o IBS?
É o Imposto sobre Bens e Serviços, que substituirá gradualmente o ICMS, cobrado pelos estados, e o ISS, cobrado pelos municípios. O IBS e a CBS formarão o chamado IVA Dual brasileiro.
3. A reforma tributária foi adiada para 2028?
Não. O adiamento é uma proposta defendida por entidades empresariais, jurídicas e tributárias. Para modificar o calendário legal, são necessárias alterações normativas.
4. Quando os novos impostos começam a valer?
O cronograma prevê testes em 2026, início da cobrança efetiva da CBS e extinção do PIS e da Cofins em 2027. O IBS terá alíquota de transição de 0,1% em 2027 e 2028. A substituição gradual do ICMS e do ISS ocorrerá entre 2029 e 2032, com implantação integral do novo modelo em 2033.
5. A CBS será de 11,3% para todas as empresas?
Não. O percentual de 11,3% corresponde à alíquota de referência calculada pelo TCU. A tributação efetiva dependerá das regras aplicáveis a cada atividade, das alíquotas estabelecidas e dos créditos tributários que poderão ser aproveitados.
6. As passagens de ônibus urbanos terão CBS?
A legislação estabelece isenção de IBS e CBS para os serviços públicos coletivos de transporte urbano, semiurbano e metropolitano que atendam às condições legais. Isso não significa que todos os custos das operadoras estejam livres de tributação.
7. As passagens de ônibus rodoviários intermunicipais e interestaduais terão imposto?
A legislação prevê redução de 40% das alíquotas de IBS e CBS para os serviços abrangidos pelo regime específico, além de regras de aproveitamento de créditos. Os serviços enquadrados nas hipóteses de isenção precisam ser considerados separadamente.
8. Os ônibus novos ficarão mais caros?
Não é possível afirmar de maneira geral. A nova tributação poderá aumentar ou reduzir os custos efetivos de determinadas operações. O resultado dependerá dos créditos, das condições de fabricação e do tratamento tributário aplicável ao comprador.
9. Os ônibus elétricos serão isentos de CBS e IBS?
Não existe isenção geral para a fabricação e a venda de ônibus elétricos simplesmente por serem veículos de emissão local zero. O tratamento tributário da aquisição é diferente daquele aplicável à prestação do transporte coletivo urbano.
10. E os ônibus a diesel, biometano e gás natural?
Também estarão sujeitos às regras de tributação das operações industriais e comerciais correspondentes. O tratamento dos combustíveis, por sua vez, deve ser analisado conforme o regime específico previsto na legislação.
11. As fabricantes de chassis e carrocerias serão beneficiadas?
Poderão se beneficiar da não cumulatividade mais ampla e dos créditos sobre aquisições e investimentos. Entretanto, o resultado dependerá dos regimes atuais, das condições de produção, dos incentivos utilizados e da estrutura de fornecimento de cada empresa.
12. Baterias, carregadores e motores elétricos terão imposto?
A fabricação, importação e comercialização desses equipamentos estão sujeitas às regras tributárias aplicáveis, ressalvados eventuais tratamentos específicos. A possibilidade de recuperação de créditos pode modificar o custo efetivo para fabricantes e compradores.
13. Trens, metrôs, monotrilhos e VLTs serão isentos?
Não há isenção geral para a fabricação e venda desses veículos. A legislação prevê tratamentos favorecidos para determinados serviços públicos de transporte ferroviário urbano, semiurbano e metropolitano, mas isso não equivale à desoneração automática dos equipamentos.
14. A compra de um trem ou de um ônibus por uma concessionária gera crédito tributário?
Depende do regime aplicável à concessionária e da destinação da aquisição. Operações isentas ou com determinadas reduções integrais de alíquota podem restringir o creditamento. Já atividades sujeitas ao regime regular podem ter direito aos créditos, conforme a legislação.
15. O que acontece com os contratos de ônibus, trens e metrôs já assinados?
A Lei Complementar nº 214/2025 prevê mecanismos para restabelecer o equilíbrio econômico-financeiro de contratos administrativos abrangidos pela legislação quando houver desequilíbrio comprovado decorrente da mudança tributária. A revisão pode resultar em aumento ou redução dos valores contratuais, conforme o caso.
16. Os pedágios ficarão mais caros?
A reforma poderá alterar os custos e as receitas das concessionárias rodoviárias. A ANTT apresentou uma proposta de recomposição provisória dos impactos tributários, mas isso não representa reajuste automático nem percentual uniforme de aumento das tarifas.
17. O novo imposto será descontado do salário dos motoristas, cobradores ou metalúrgicos?
Não. A CBS é um tributo sobre operações de consumo, não um novo desconto direto sobre salários. Os possíveis efeitos sobre os trabalhadores são principalmente indiretos, relacionados à atividade das empresas e aos custos de produção e operação.
18. A reforma muda o vale-transporte e o vale-alimentação?
Não elimina esses direitos. A legislação permite, em determinadas condições, que empresas aproveitem créditos de CBS sobre benefícios concedidos aos trabalhadores. Isso pode influenciar os custos dos empregadores, mas não altera automaticamente os benefícios recebidos.
19. A reforma pode provocar demissões nas transportadoras ou nas fábricas?
Não é possível estabelecer essa relação automaticamente. O efeito sobre os empregos dependerá das condições econômicas, das encomendas, dos investimentos e da carga tributária efetiva de cada empresa.
20. Por que algumas empresas podem preferir que a CBS comece em 2027?
Porque a nova sistemática poderá ampliar o aproveitamento de créditos tributários e reduzir a cobrança acumulada de impostos em diferentes etapas de produção. O adiamento também poderia postergar esses benefícios.
21. Qual é a principal preocupação do setor de transportes?
A necessidade de conhecer a carga tributária efetiva das operações, o tratamento dos créditos e os impactos sobre contratos, investimentos e aquisição de veículos, sem comprometer a continuidade dos serviços.
22. O que passageiros e empresas devem acompanhar?
Os próximos passos legislativos e regulatórios, a definição das alíquotas, as regras operacionais de apuração, os efeitos sobre contratos de concessão e eventuais revisões tarifárias. É importante diferenciar mudanças tributárias efetivamente comprovadas de estimativas ou possibilidades ainda não concretizadas.
Adamo Bazani, jornalista especializado em transportes



Comentários