Receita muda regras de benefícios fiscais que alcançam empresas de ônibus; regularidade com FGTS, Cadin e tributos entra no controle
Publicado em: 14 de setembro de 2026

Norma foi publicada em edição extra do Diário Oficial da União nesta terça-feira (1º). Viações estão entre empresas que utilizam incentivos tributários, como a desoneração da folha e crédito de PIS/Cofins; medida também pode alcançar projetos de metrô, VLT e outras infraestruturas de mobilidade enquadrados no Reidi
ADAMO BAZANI
Empresas de ônibus que utilizam benefícios fiscais federais terão de ficar atentas às novas regras de acompanhamento da Receita Federal, que passam a verificar requisitos como regularidade tributária, situação perante o FGTS e ausência de pendências impeditivas no Cadin. As mudanças foram publicadas pelo Governo Federal em uma edição extra do Diário Oficial da União nesta terça-feira, 1º de setembro de 2026, e atingem diretamente benefícios utilizados pelo setor de transporte de passageiros, embora a norma não mencione ônibus nominalmente.
A relação com o transporte é relativamente simples: empresas de ônibus urbano, metropolitano, intermunicipal e interestadual estão entre as atividades contempladas pela desoneração da folha de pagamentos, enquanto operadoras de linhas rodoviárias regulares intermunicipais e interestaduais possuem ainda crédito presumido de PIS/Pasep e Cofins. Projetos de infraestrutura de mobilidade, como metrôs e VLTs, também podem utilizar o Reidi, regime federal de incentivo fiscal. Assim, quando uma empresa usufrui desses benefícios, precisa continuar atendendo às exigências legais para mantê-los.
A Receita Federal informou que o objetivo é tornar mais previsível o acompanhamento das empresas beneficiárias, estimular a regularização espontânea e evitar que pessoas jurídicas continuem utilizando incentivos mesmo quando deixam de cumprir condições exigidas pela legislação.
O QUE MUDOU NA EDIÇÃO EXTRA DO DIÁRIO OFICIAL
A Instrução Normativa RFB nº 2.341, de 31 de agosto de 2026, foi publicada na edição extra da Seção 1 do Diário Oficial da União desta terça-feira.
O texto altera as regras estabelecidas em junho para o acompanhamento da utilização de incentivos, renúncias e benefícios tributários pelas pessoas jurídicas.
A partir desse controle, a Receita verifica se a empresa mantém requisitos necessários para continuar aproveitando determinado benefício.
Entre eles estão:
- regularidade dos tributos e contribuições federais;
- regularidade perante o FGTS;
- inexistência de impedimentos no Cadin;
- regularidade do CNPJ;
- adesão ao Domicílio Tributário Eletrônico;
- inexistência de determinadas sanções por improbidade, crimes ou infrações ambientais e atos contra a administração pública;
- habilitação prévia, quando ela for exigida para determinado regime fiscal.
O ato publicado no DOU também estabelece que uma irregularidade no Cadin passará por nova verificação depois de 180 dias e amplia as possibilidades para que as empresas regularizem situações identificadas pela Receita.
POR QUE ISSO TEM RELAÇÃO DIRETA COM EMPRESAS DE ÔNIBUS
Uma das principais conexões com o transporte coletivo está na chamada desoneração da folha.
A legislação federal inclui expressamente empresas de transporte rodoviário coletivo de passageiros com itinerário fixo nas classes que podem utilizar o regime.
São abrangidos serviços:
- municipais;
- intermunicipais em regiões metropolitanas;
- intermunicipais;
- interestaduais;
- internacionais.
A mesma legislação também inclui empresas de transporte ferroviário e metroferroviário de passageiros.
Na prática, a desoneração permite substituir parte da contribuição previdenciária que normalmente incidiria sobre a folha de salários por uma contribuição calculada sobre a receita bruta.
Em 2026, o benefício já está dentro do período de transição para encerramento gradual, mas ainda produz efeitos para as empresas enquadradas.
Portanto, uma viação que esteja utilizando a desoneração precisa cumprir as condições gerais exigidas para manter benefícios fiscais.
FGTS PODE INTERFERIR NA MANUTENÇÃO DO BENEFÍCIO, MAS NÃO É AUTOMÁTICO
Um dos pontos que mais merece atenção das empresas de ônibus é justamente o FGTS.
A Receita Federal afirma que a regularidade perante o Fundo de Garantia do Tempo de Serviço está entre os requisitos legais para utilização de benefícios fiscais.
Isso significa que uma empresa que esteja irregular perante o FGTS pode encontrar impedimento para continuar usufruindo determinado benefício tributário.
Mas isso não significa que o atraso isolado no depósito de um único empregado provoque automaticamente a perda da desoneração da folha.
O que é verificado é a situação da pessoa jurídica perante o FGTS e os critérios legais de regularidade aplicáveis à empresa.
A nova norma também cria procedimentos para comunicação e correção dessas irregularidades antes da aplicação definitiva das consequências tributárias.
VIAÇÕES INTERMUNICIPAIS E INTERESTADUAIS TÊM OUTRO BENEFÍCIO ESPECÍFICO
Além da desoneração da folha, há uma segunda relação bastante direta com o setor rodoviário.
Desde 2024, empresas que prestam serviço regular de transporte rodoviário de passageiros podem descontar crédito presumido de PIS/Pasep e Cofins sobre as receitas das linhas:
intermunicipais, desde que não sejam metropolitanas;
e interestaduais.
O benefício permanece previsto até 31 de dezembro de 2026.
A própria Receita Federal confirmou em março deste ano que o crédito vale para o serviço regular nessas modalidades, mas não para operações realizadas sob regime de fretamento.
Portanto, empresas rodoviárias que utilizam esse crédito também estão inseridas no universo de pessoas jurídicas que precisam observar as condições federais para usufruir benefícios tributários.
EXEMPLO PRÁTICO PARA ENTENDER
Uma empresa possui linhas interestaduais regulares e utiliza o crédito presumido de PIS e Cofins permitido pela legislação.
Enquanto estiver regular e atender às demais condições, pode continuar descontando esse crédito dos valores que teria de recolher.
Se a Receita detectar um impedimento relevante — por exemplo, falta de regularidade fiscal ou situação impeditiva perante o FGTS ou Cadin —, a empresa poderá ser chamada a corrigir o problema.
Se regularizar, mantém a possibilidade de utilização conforme as regras do benefício.
Se não regularizar e, depois do procedimento administrativo, ficar caracterizado que não poderia estar usufruindo do incentivo, poderá ser obrigada a recolher os tributos que deixou de pagar.
É essa a lógica da nova fiscalização.
EMPRESA TERÁ 30 DIAS ÚTEIS PARA REGULARIZAR PROBLEMAS
Uma das mudanças da nova instrução normativa foi justamente ampliar o prazo para correção.
Depois da intimação, a pessoa jurídica terá, em regra, 30 dias úteis para regularizar a situação necessária à manutenção do benefício.
Antes, o prazo previsto era menor.
Também poderá haver prorrogação quando a solução depender de providências de outro órgão público.
Empresas participantes dos programas de conformidade Confia ou Sintonia terão tratamento específico.
Além disso, será possível recorrer administrativamente contra a decisão da Receita, e esse recurso terá efeito suspensivo.
SE A IRREGULARIDADE PERMANECER, EMPRESA PODE TER DE DEVOLVER O BENEFÍCIO
As consequências podem ser significativas dependendo do tamanho da empresa e do benefício utilizado.
Depois da conclusão do procedimento administrativo e dos recursos, caso fique confirmado que a empresa estava utilizando o benefício sem cumprir os requisitos legais, ela terá de recolher os tributos que deixou de pagar desde o início do período em que a irregularidade foi caracterizada, acrescidos dos encargos previstos em lei.
Para uma grande operadora de ônibus, o impacto potencial pode ser elevado, dependendo do faturamento, do incentivo utilizado e do período considerado irregular.
Não é possível, entretanto, estabelecer um valor genérico, porque cada empresa e cada benefício possuem condições diferentes.
ATÉ DEZEMBRO DE 2026, REGRA SERÁ MAIS ORIENTATIVA
As empresas terão um período de adaptação.
Entre 1º de setembro e 31 de dezembro de 2026, a Receita afirma que o trabalho será predominantemente orientativo.
Se forem encontradas irregularidades, as pessoas jurídicas serão comunicadas para promover a regularização, sem aplicação imediata dos novos procedimentos formais.
A partir de 1º de janeiro de 2027 começam os procedimentos formais previstos na regulamentação.
A exceção são pessoas jurídicas classificadas como devedoras contumazes, para as quais o período de adaptação não se aplica.
METRÔS, VLTs E OUTRAS OBRAS DE MOBILIDADE TAMBÉM PODEM SER AFETADOS
A repercussão não termina nos ônibus.
Projetos de infraestrutura de transporte e mobilidade podem utilizar o Reidi, Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura.
O benefício suspende PIS/Pasep e Cofins, inclusive nas importações, para bens e serviços diretamente incorporados a projetos de infraestrutura devidamente habilitados.
O Ministério das Cidades informa que podem ser enquadrados projetos de:
- trem urbano;
- metrô;
- VLT;
- monotrilho;
- aeromóvel.
A empresa privada responsável pelo projeto precisa ser habilitada e continuar atendendo aos requisitos necessários ao regime.
Segundo o próprio Governo Federal, a redução tributária proporcionada pelo Reidi diminui custos de implantação dos projetos e pode contribuir para a modicidade tarifária do transporte coletivo.
MUDANÇA NÃO SIGNIFICA AUMENTO AUTOMÁTICO DE TARIFA DE ÔNIBUS
Apesar da repercussão sobre empresas de transporte, a nova norma não muda diretamente o preço das passagens.
Se uma viação perder determinado benefício e passar a ter custo tributário maior, a eventual repercussão na remuneração do contrato, subsídio público ou tarifa técnica dependerá das regras estabelecidas em cada concessão.
Em alguns contratos, mudanças tributárias podem ser consideradas em mecanismos de revisão ou reequilíbrio econômico-financeiro.
Em outros, o risco pode estar atribuído à própria concessionária.
Por isso, não é possível afirmar que a nova regra da Receita provocará aumento das passagens.
O efeito direto é sobre as condições que as empresas precisam cumprir para continuar aproveitando os benefícios fiscais.
REGULARIDADE PASSA A TER PESO AINDA MAIOR PARA EMPRESAS DE TRANSPORTE
Para as operadoras, a orientação prática é reforçar a integração entre departamentos financeiro, fiscal, contábil, trabalhista e jurídico.
Uma pendência que antes poderia ser analisada de maneira isolada pode passar a produzir consequência em outra área da empresa.
Débitos trabalhistas relacionados ao FGTS, por exemplo, podem repercutir sobre a comprovação de regularidade necessária para benefícios tributários.
Pendências com órgãos federais podem gerar registro no Cadin.
Condenações específicas também podem impedir a utilização de incentivos.
A Receita afirma que o novo modelo pretende justamente cruzar essas informações e impedir que uma empresa continue usufruindo de benefício fiscal quando deixou de atender às condições exigidas em lei.
EDIÇÃO EXTRA NÃO CITOU ÔNIBUS, MAS CRUZAMENTO DAS REGRAS MOSTRA IMPACTO NO SETOR
O texto publicado na edição extra do DOU não utiliza as palavras “ônibus”, “transporte” ou “mobilidade”.
Foi o cruzamento feito pelo Diário do Transporte entre a nova regulamentação, a legislação dos benefícios fiscais e as regras específicas do setor que mostra a relação.
A Lei da desoneração da folha inclui expressamente empresas de transporte coletivo rodoviário municipal, metropolitano, intermunicipal, interestadual e internacional.
A legislação de PIS e Cofins concede crédito específico às empresas de transporte rodoviário regular intermunicipal e interestadual.
E o Reidi atende projetos de infraestrutura de transporte coletivo de alta capacidade.
Assim, embora seja uma norma tributária geral, a edição extra desta terça-feira possui efeito concreto potencial para empresas e projetos ligados ao transporte coletivo.
Adamo Bazani, jornalista especializado em transportes
Informe Publicitário


Riocard Mais é finalista do Prêmio Reclame Aqui 2026 pela oitava vez consecutiva
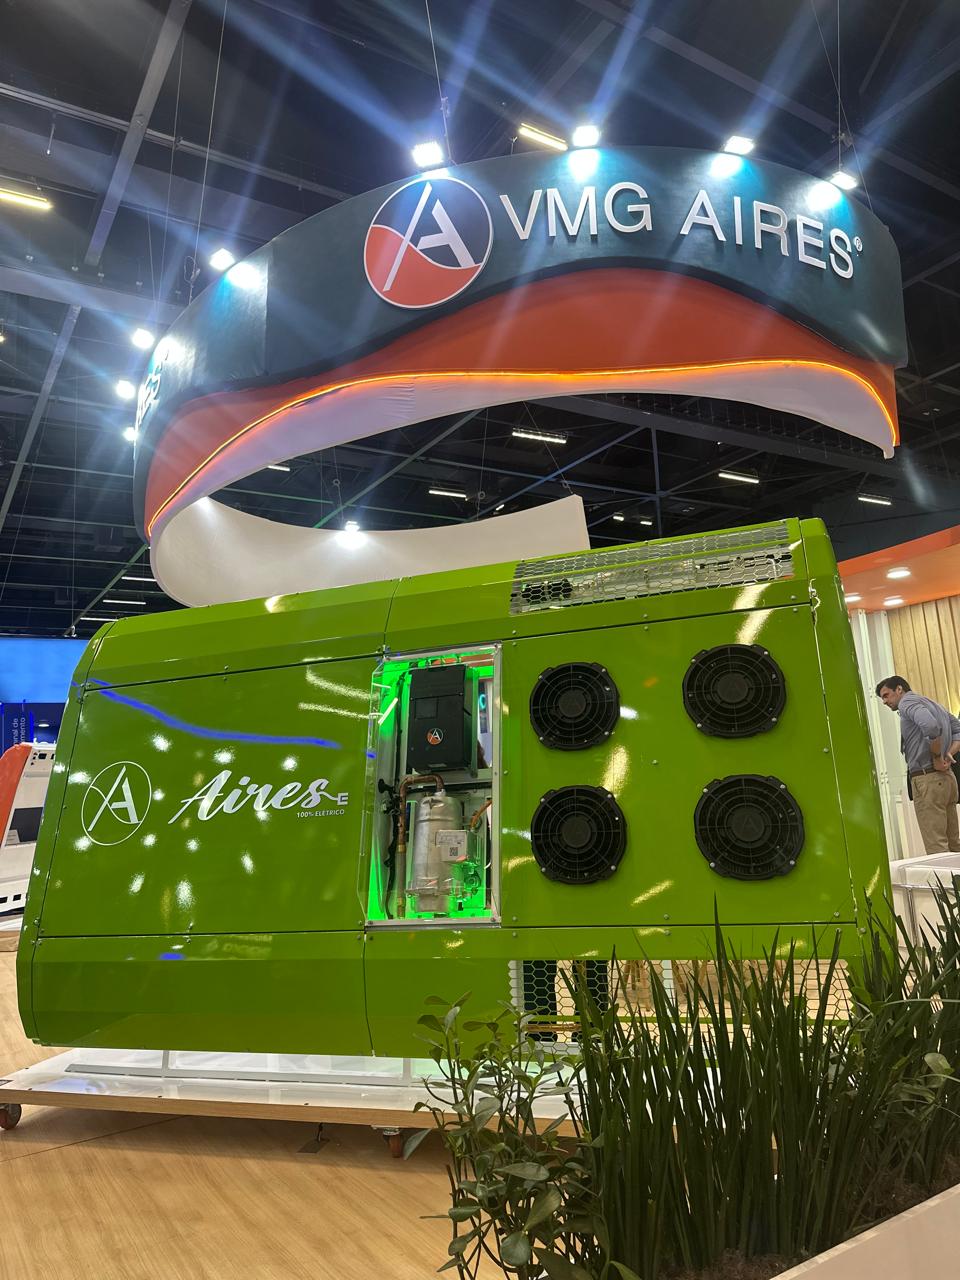
VMG Aires destacou inovação em climatização para ônibus e reforçou crescimento no mercado nacional na Lat.Bus 2026

Assine
Assinar blog por e-mail
Anunciantes
Comentários